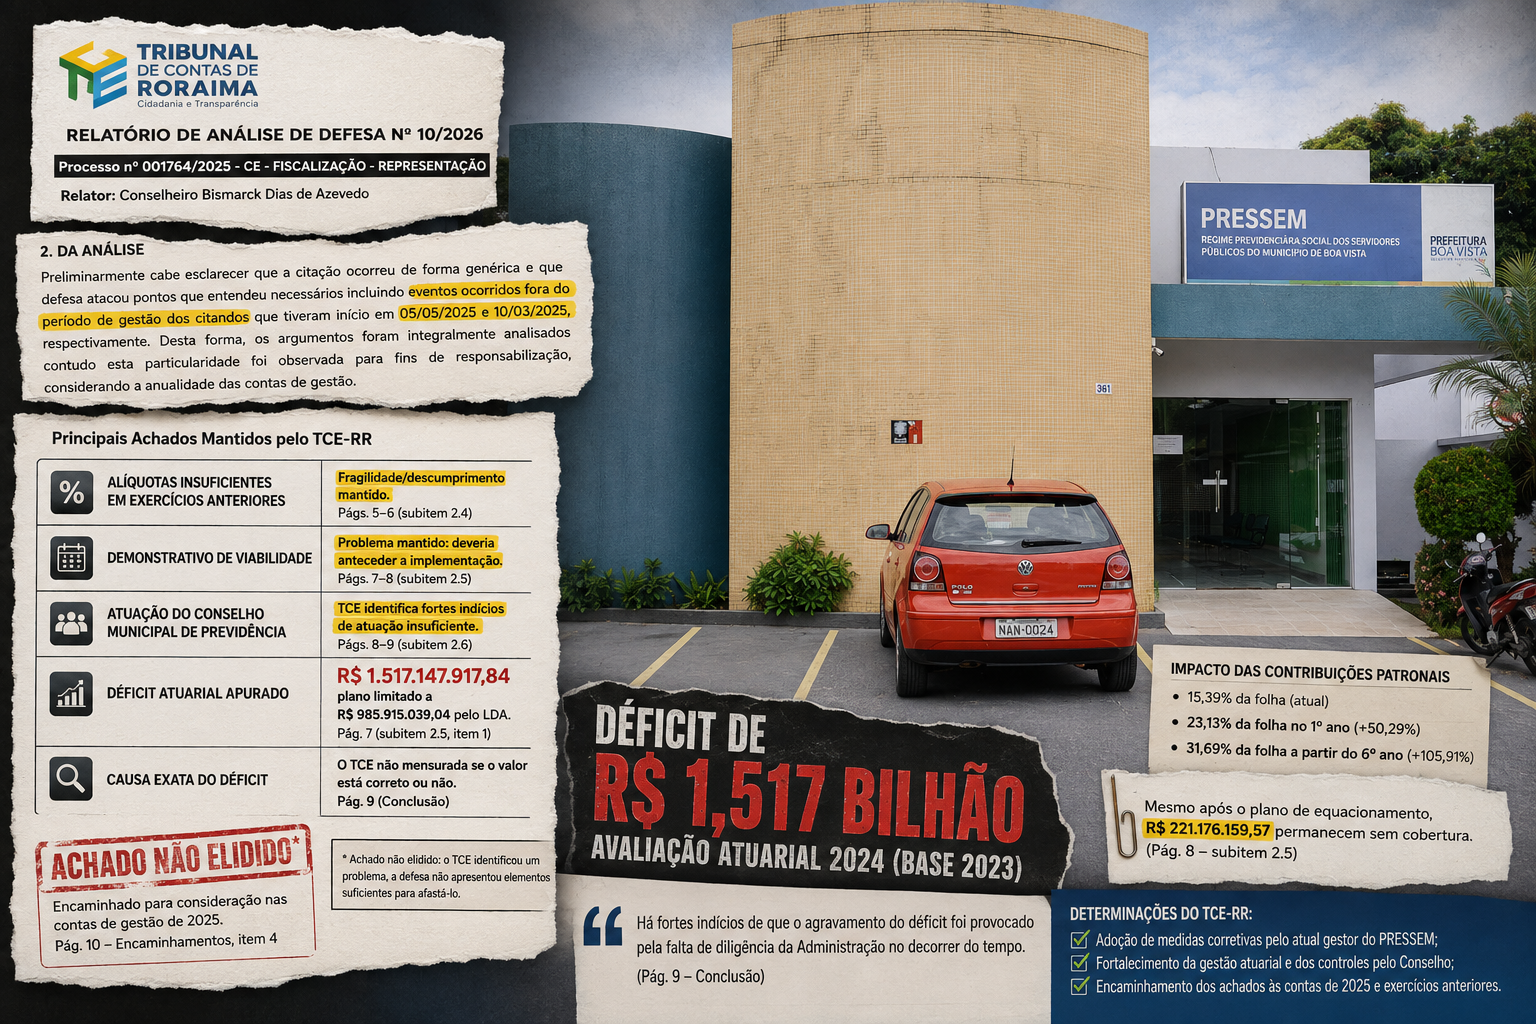
A situação financeira e atuarial do Regime de Previdência dos Servidores do Município de Boa Vista (PRESSEM), que há anos desperta preocupação entre servidores municipais e entidades representativas da categoria, ganhou uma nova dimensão após análise técnica do Tribunal de Contas de Roraima (TCE-RR). Documentos do órgão revelam que o déficit atuarial do regime alcançou R$ 1.517.147.917,84 na avaliação atuarial realizada em 2024, com data-base de 31 de dezembro de 2023. Os documentos mostram que a crise no fundo de previdência municipal se aprofundou durantes as gestões de Arthur Henrique na Prefeitura de Boa Vista.
Mais do que revelar o tamanho do passivo projetado para as próximas décadas, o relatório do TCE reconstrói uma sequência de decisões, omissões e deficiências de gestão que se estende por diferentes exercícios. Entre os problemas estão a manutenção de alíquotas previdenciárias abaixo do recomendado pelos cálculos atuariais, redução da capacidade de formação de reservas, transferência de despesas para o fundo sem custeio proporcional, fragilidades na atuação do Conselho Municipal de Previdência e adoção, em 2025, de um plano de custeio de forte impacto financeiro sem demonstração prévia de sua viabilidade.
O diagnóstico está no Relatório de Análise de Defesa nº 10/2026, elaborado no processo nº 001764/2025, que analisou as justificativas apresentadas pelo atual presidente do PRESSEM, Paulo Roberto Bragato, e pelo presidente do Conselho Municipal de Previdência, Márcio Vinícius de Souza Almeida.
A conclusão da área técnica é contundente: a defesa não conseguiu justificar o que o auditor classifica como inércia da Administração diante do crescimento recorrente do déficit atuarial. O documento afirma haver “fortes indícios” de que o agravamento foi provocado pela falta de diligência administrativa ao longo do tempo.
Um problema construído ao longo dos anos
O déficit de R$ 1,517 bilhão não corresponde a dinheiro que simplesmente desapareceu dos cofres do PRESSEM nem representa uma conta que precise ser paga imediatamente. Trata-se de um déficit atuarial: uma projeção que compara, ao longo de décadas, os recursos que o regime deverá arrecadar com as obrigações previstas para pagamento das aposentadorias e pensões de seus segurados.
Quando as receitas projetadas são menores do que as obrigações futuras, surge o déficit. E, segundo a análise do TCE, o tamanho alcançado pelo passivo do PRESSEM não decorreu de um único episódio. Os documentos apontam para um processo de deterioração construído ao longo de vários exercícios.
Um dos problemas mais relevantes remonta a 2009, quando a Lei Municipal nº 1.112 transferiu ao PRESSEM toda a folha de aposentados e pensionistas que, até então, era suportada diretamente pelo Tesouro Municipal. Com isso, o fundo passou a assumir despesas maiores. Anos depois, os cálculos atuariais começaram a demonstrar que o nível de contribuição existente não era suficiente para acompanhar as novas obrigações.
Alerta já existia em 2019
O problema era conhecido pelo menos desde 2019. Naquele exercício, avaliação atuarial registrou que a contribuição suplementar praticada era insuficiente para restabelecer o equilíbrio do regime. O estudo calculou que a taxa suplementar precisaria atingir 9,56%, mas apontou que essa elevação poderia comprometer a capacidade contributiva do Município. A administração manteve percentual menor.
A consequência matemática destacada posteriormente pelo TCE é relativamente simples: quando entra menos dinheiro do que o necessário para financiar as obrigações projetadas, as reservas crescem abaixo do esperado e o déficit futuro tende a aumentar.
O Tribunal reconhece que a utilização de recursos previdenciários para pagar benefícios já concedidos não é, isoladamente, proibida. O problema identificado foi outro: reservas matematicamente destinadas também à cobertura de benefícios futuros estavam sendo consumidas porque o custeio era insuficiente. Na avaliação técnica, uma operação juridicamente possível se tornou atuarialmente insustentável.
A situação se agravou nos anos seguintes. De acordo com a auditoria, o Município deixou de implementar as majorações do plano de custeio recomendadas pelas avaliações atuariais dos exercícios de 2020, 2021, 2022 e 2023. O TCE relaciona essa situação à formação de reservas abaixo da necessidade previdenciária.
A defesa argumentou que o PRESSEM realizou regularmente os cálculos, identificou as alíquotas necessárias e encaminhou os resultados às instâncias competentes. Para os responsáveis, a ausência de implantação imediata não caracterizaria uma irregularidade atuarial porque as insuficiências poderiam ser corrigidas nos exercícios seguintes.
O argumento não convenceu a auditoria. Segundo o relatório, a ausência de implantação das novas alíquotas não pode ser tratada como um problema meramente burocrático porque existe uma obrigação de verificar anualmente se as contribuições são suficientes para garantir o equilíbrio do regime. O auditor registra ainda que, matematicamente, a manutenção de alíquotas insuficientes por vários exercícios gera menor acúmulo de reservas e amplia os resultados deficitários das avaliações futuras.
Quem responde por cada período?
Esse é um ponto fundamental para interpretar corretamente o relatório. O TCE não atribui automaticamente aos atuais dirigentes a responsabilidade pelos problemas acumulados em exercícios anteriores.
Paulo Roberto Bragato assumiu a presidência do PRESSEM em maio de 2025. Márcio Vinícius de Souza Almeida tornou-se presidente do Conselho Municipal de Previdência em março daquele mesmo ano. O próprio Tribunal reconhece que várias das inconsistências ocorreram antes das atuais gestões e determina que a responsabilidade seja separada conforme o exercício em que cada fato aconteceu.
Isso significa que o problema previdenciário atravessa diferentes períodos administrativos. Durante a gestão do prefeito Arthur Henrique, iniciada em janeiro de 2021, o PRESSEM foi dirigido por Kleiton da Silva Pinheiro até o início de maio de 2025, sendo depois sucedido por Paulo Roberto Bragato.
O TCE recomendou, por isso, que os achados relacionados às alíquotas sejam analisados também nas contas correspondentes aos exercícios de 2022, 2023 e 2024, evitando uma responsabilização genérica.
Outro capítulo importante da crise envolve o Conselho Municipal de Previdência. O colegiado deveria funcionar como um dos principais mecanismos de controle da sustentabilidade do regime. Mas a análise das atas das reuniões entre 2021 e 2025 revelou um cenário diferente.
Segundo o TCE, as discussões ficaram concentradas principalmente em temas como balancetes, fluxo de caixa, investimentos e cenário econômico. A situação atuarial não teria integrado de maneira contínua e estruturada o processo decisório do Conselho durante boa parte do período.
O relatório encontrou situações em que não havia registro de discussão das avaliações atuariais e cita uma reunião de julho de 2024 na qual representantes do próprio Executivo demonstraram surpresa diante do aumento previsto das contribuições patronais e de obrigações acumuladas de exercícios anteriores.
A conclusão técnica foi a existência de “fortes indícios de atuação insuficiente” do Conselho Municipal de Previdência no acompanhamento da situação atuarial.
Déficit de R$ 1,5 bilhão virou uma conta de quase R$ 1 bilhão
Diante do déficit atuarial de R$ 1,517 bilhão, foi aplicado o chamado Limite do Déficit Atuarial, o LDA, mecanismo permitido pela Portaria MTP nº 1.467/2022. om a aplicação desse instrumento, o valor considerado para o plano de equacionamento caiu para R$ 985.915.039,04. O TCE não considera a utilização do LDA irregular. O problema é que, mesmo depois dessa redução, o esforço financeiro necessário continuou elevado.
As projeções previam aumento da contribuição patronal do Município de 15,39% para 23,13% da folha já no primeiro ano, uma elevação de 50,29%. A partir do sexto ano, a contribuição poderia chegar a 31,69% da folha, representando crescimento de 105,91% em relação ao percentual inicial. Em outras palavras: para tentar recompor o equilíbrio previdenciário, o Município poderia, ao longo do plano, mais que dobrar sua participação no custeio. Isso significa menos espaço fiscal para outras despesas públicas caso não haja crescimento equivalente das receitas municipais.
Há outro número que chama atenção. Mesmo após a aplicação do LDA e a implantação dos planos de custeio das avaliações atuariais de 2024 e 2025, o TCE registra que R$ 221.176.159,57 permaneceram sem cobertura no plano de equacionamento. Por isso, o Tribunal considera que os planos implantados ainda são insuficientes.
Esse valor é relevante porque demonstra que a aprovação de novas alíquotas não encerrou o problema. O fundo continua exigindo acompanhamento, ajustes e medidas estruturais.
Prefeitura implantou plano antes de comprovar viabilidade
Foi justamente o tamanho do impacto financeiro do plano que levou a outro dos principais achados da auditoria. O Município editou o Decreto nº 007/E, em fevereiro de 2025, e o Decreto nº 049/E, em maio, alterando as contribuições previdenciárias. O problema é que o Demonstrativo de Viabilidade do Plano de Custeio apresentado pela defesa só foi elaborado em 15 de agosto de 2025. Ou seja: depois da implantação das medidas.
A regulamentação federal exige que a capacidade orçamentária, financeira e fiscal do Município para suportar o novo plano seja demonstrada previamente. O TCE entendeu, por isso, que o documento posterior não afastou o problema. A própria auditoria resume o núcleo do achado: foi implantado um plano de alto impacto fiscal sem demonstração prévia de sua viabilidade.
Esse ponto permaneceu como um “achado não elidido”, expressão utilizada pelos órgãos de controle quando a defesa não apresenta elementos suficientes para afastar a irregularidade ou inconformidade inicialmente identificada. O achado deverá ser considerado na análise das contas de gestão do PRESSEM referentes a 2025.
Crise já preocupava servidores antes do relatório do TCE
A preocupação com o futuro do PRESSEM, porém, não começou com essa auditoria. Nos últimos meses, entidades representativas dos servidores municipais vêm colocando a previdência entre suas principais pautas. Em julho, o Sindicato dos Trabalhadores Municipais de Boa Vista (Sitram) incluiu a proteção do PRESSEM entre as prioridades para o segundo semestre de 2026 e se posicionou contra o Projeto de Lei nº 003/2026.
Segundo o sindicato, a proposta amplia despesas administrativas e cria cargos comissionados no regime previdenciário. A entidade argumenta que, diante da existência de um déficit atuarial, os recursos e esforços da administração deveriam estar concentrados na sustentabilidade das aposentadorias futuras e não na ampliação da estrutura administrativa do instituto.
Antes disso, entidades sindicais já vinham questionando alterações na previdência municipal, cobrando maior transparência na composição e funcionamento dos conselhos e participação dos servidores nas decisões que podem afetar suas aposentadorias.
O debate ganha novo peso agora porque parte das preocupações apresentadas politicamente pelos trabalhadores encontra paralelo em problemas de governança identificados tecnicamente pelo próprio Tribunal de Contas.
Isso não significa que as críticas sindicais e os achados do TCE sejam equivalentes ou tratem exatamente dos mesmos fatos. Mas ambos convergem em um ponto: o futuro do regime previdenciário municipal exige mais controle, transparência e participação dos servidores nas decisões.
No balanço das pautas para o segundo semestre, o Sitram foi explícito ao relacionar o PL nº 003/2026 ao cenário deficitário do fundo. Para a entidade, não faria sentido ampliar gastos administrativos e cargos comissionados enquanto o regime enfrenta dificuldades para garantir seu equilíbrio atuarial.
A discussão ocorre justamente quando o TCE determina que a administração do PRESSEM adote medidas para recuperar a sustentabilidade, solvência e liquidez do regime. O contraste tende a colocar o Projeto de Lei nº 003/2026 ainda mais sob escrutínio dos servidores e da Câmara Municipal.
E o prefeito?
A Constituição atribui ao ente federativo a responsabilidade de garantir o equilíbrio financeiro e atuarial de seu regime próprio de previdência. Por essa razão, o relatório não limita seus encaminhamentos aos dirigentes do PRESSEM.
A área técnica recomenda que os resultados da inspeção sejam enviados ao responsável pela análise das contas de governo do Município referentes a 2025 e 2026, levando em consideração o dever do chefe do Executivo de assegurar o equilíbrio do regime e de encaminhar tempestivamente à Câmara as alterações necessárias no plano de custeio.
Essas mudanças, destaca o TCE, devem ocorrer depois de comprovada sua compatibilidade com a capacidade orçamentária, financeira e fiscal do Município.
O Tribunal também determina ao atual gestor do PRESSEM a adoção de medidas para corrigir as inconsistências e ao Conselho Municipal de Previdência o fortalecimento dos controles destinados à sustentabilidade de longo prazo, solvência e liquidez do fundo.
O que a defesa diz
Os gestores apresentaram uma série de argumentos ao Tribunal. Entre eles, sustentaram que o PRESSEM realizou regularmente os cálculos atuariais; que as insuficiências das contribuições foram tratadas nos exercícios seguintes; que o LDA é um mecanismo legal; que o Município possui capacidade fiscal para cumprir o plano; que o Conselho acompanhou a situação do regime; e que parte das mudanças dependia de adequação legislativa.
A defesa também apontou crescimento da Receita Corrente Líquida superior ao crescimento das despesas de pessoal e apresentou projeções segundo as quais o Município permaneceria dentro dos limites da Lei de Responsabilidade Fiscal até 2059. O TCE, entretanto, concluiu que parte significativa desses argumentos não veio acompanhada de provas suficientes.
No caso do Demonstrativo de Viabilidade, a própria data do documento — agosto de 2025 — demonstrou que a análise ocorreu depois da implantação das novas alíquotas.
TCE não atribui sozinho a ninguém o rombo de R$ 1,5 bilhão
Apesar da gravidade das conclusões, há uma ressalva indispensável. O TCE não realizou um novo cálculo atuarial para afirmar que determinada gestão ou agente público produziu sozinho o déficit de R$ 1,517 bilhão. Esse número foi apurado pela avaliação atuarial de 2024 e utilizado na fiscalização.
O relatório fala em fortes indícios de relação entre o crescimento do déficit e as fragilidades encontradas, mas reconhece que seria necessário trabalho especializado para quantificar quanto cada problema contribuiu efetivamente para o resultado.
A própria síntese técnica ressalta que o valor de R$ 1,517 bilhão não é um recálculo efetuado pelo auditor e que os efeitos individuais das falhas ainda precisam ser mensurados por profissional especializado. Essa distinção é particularmente importante porque as irregularidades analisadas atravessam diferentes administrações e exercícios.
O problema agora é político, fiscal e previdenciário
A investigação do TCE coloca o PRESSEM em uma encruzilhada. O desafio não se resume a corrigir uma planilha atuarial. Para reduzir o déficit, o Município precisa aumentar receitas destinadas à previdência, rever o plano de custeio ou encontrar outras fontes legalmente admitidas para financiar o sistema.
Mas quanto maior for a contribuição patronal paga pela Prefeitura, maior será também a pressão sobre o orçamento municipal. Ao mesmo tempo, uma contribuição insuficiente apenas empurra o problema para frente e pode aumentar o valor que futuros governos e futuras gerações de servidores terão de pagar. É exatamente esse tipo de transferência de responsabilidade para o futuro que o relatório do TCE procura impedir.
A previdência municipal chega, assim, a 2026 cercada por três pressões simultâneas: um déficit atuarial superior a R$ 1,5 bilhão; um Tribunal de Contas cobrando mudanças estruturais e maior controle; e servidores organizados questionando mudanças administrativas e exigindo mais transparência sobre o destino do fundo que financiará suas aposentadorias.
O número de R$ 1,5 bilhão impressiona. Mas o dado talvez mais preocupante revelado pelos documentos esteja na história que existe por trás dele: os sinais de desequilíbrio foram aparecendo durante anos. Agora, o desafio não é mais descobrir que existe um problema. É demonstrar, com números, transparência e decisões concretas, como Boa Vista pretende resolvê-lo e quem pagará essa conta.
Comentários